Domain mfk24.de kaufen?
Wir ziehen mit dem Projekt
mfk24.de um.
Sind Sie am Kauf der Domain
mfk24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mfk24.de kaufen?
Was ist das bilanzielle Eigenkapital?
Das bilanzielle Eigenkapital ist der Teil des Gesamtkapitals eines Unternehmens, der den Eigentümern gehört und in der Bilanz ausgewiesen wird. Es setzt sich aus dem Grundkapital, den Gewinnrücklagen, den Kapitalrücklagen und weiteren Eigenkapitalpositionen zusammen. Das bilanzielle Eigenkapital dient als Sicherheitspolster für Gläubiger und Investoren und zeigt die finanzielle Stabilität und Solidität eines Unternehmens. Es ist wichtig für die Bewertung der finanziellen Gesundheit eines Unternehmens und kann auch als Kennzahl für die Eigenkapitalrendite herangezogen werden. Unternehmen streben in der Regel danach, ihr bilanzielles Eigenkapital zu stärken, um langfristig erfolgreich zu sein. **
Wann liegt eine bilanzielle Überschuldung vor?
Eine bilanzielle Überschuldung liegt vor, wenn das Eigenkapital eines Unternehmens negativ ist und somit die Verbindlichkeiten höher sind als die Vermögenswerte. Dies kann dazu führen, dass das Unternehmen seine Schulden nicht mehr bedienen kann und zahlungsunfähig wird. In der Bilanz wird die Überschuldung durch eine negative Eigenkapitalquote oder eine Überschuldungsbilanz deutlich. Unternehmen sollten frühzeitig Maßnahmen ergreifen, um eine bilanzielle Überschuldung zu vermeiden, da dies ernsthafte Konsequenzen für die Geschäftstätigkeit haben kann. Es ist wichtig, regelmäßig die Finanzsituation des Unternehmens zu überprüfen und gegebenenfalls rechtzeitig Gegenmaßnahmen zu ergreifen. **

Ähnliche Suchbegriffe für Bilanzielle Abschreibungen
Top-Angebote
Produkte zum Begriff Bilanzielle Abschreibungen:
-
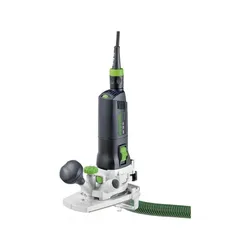
Festool Modul-Kantenfräse MFK 700 EQ-Set inkl. ZS-MFK Zubehör *578375Modul-Kantenfräse MFK 700 EQ-Set Vielseitigkeit beim Kantenfräsen. Stärken und Nutzen: Wunderbar wandelbar. Die modulare Bauweise macht die MFK 700 zu einem kostensparenden Alleskönner: Man wechselt nur den Frästisch, nicht die ganze Fräse – und ist für alle Aufgaben rund um die Eck- und Kantenbearbeitung optimal gerüstet. Einfach den passenden Tisch aufsetzen – und schon kann man Umleimer oder Nuten fräsen, Kanten abrunden, profilieren und mehr. Erhöhte Anwendungsvielfalt durch wechselbare Frästische Optimale Absaugung, direkt am Frästisch integriert 130 mm lange Frästischauflage für ein genaues Fräsergebnis Elektronische Drehzahlregelung für die optimale Anpassung an das Material Temperaturüberwachung des Motors für lange Lebensdauer Anwendungsschwerpunkte: Fräsen von Massivholz, Acryl und PVC-Umleimer Fasen, Abrunden und Profilieren von Kanten Nuten mit Seitenanschlag Technische Daten : Leistungsaufnahme 720 W Leerlaufdrehzahl 10 000 - 26 000 min−1 Spannzangen-Ø 6 - 8 mm Frästiefen-Feineinstellung 14,00 mm Max. Fräser Ø 32,00 mm Anschluss Staubabsaugung Ø 27 mm Kabellänge 4,00 m Produktgewicht ohne Zubehör 2,30 kg Transportgewicht inkl. Zubehör 6,00 kg Antriebsart Netz Lieferumfang: Seitenanschlag mit Feineinstellung SA-OF 1010/MFK, Frästisch 1,5°, Spannzange Ø 8 mm, Gabelschlüssel SW 19, Tastschuh, Schraubendreher SW 3, Absaughaube, plug it-Netzkabel (4 m), Systainer SYS3 M 187 Leistung ohne Kompromisse dank dem Festool Service. Der direkte, praktische und umfassende Service für Sie und Ihr Werkzeug. --> Mehr erfahren858,00 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen verschiedene bilanzielle Bewertungsmethoden das Eigenkapital eines Unternehmens?
Verschiedene bilanzielle Bewertungsmethoden können das Eigenkapital eines Unternehmens unterschiedlich ausweisen, je nachdem ob sie zum Beispiel den Marktwert oder den Anschaffungswert von Vermögenswerten berücksichtigen. Dadurch kann das Eigenkapital höher oder niedriger ausfallen, was Auswirkungen auf die Finanzkennzahlen und die Bewertung des Unternehmens haben kann. Die Wahl der Bewertungsmethoden beeinflusst somit die Transparenz und Vergleichbarkeit der Bilanz. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **

Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
Top-Angebote
Produkte zum Begriff Bilanzielle Abschreibungen:
-
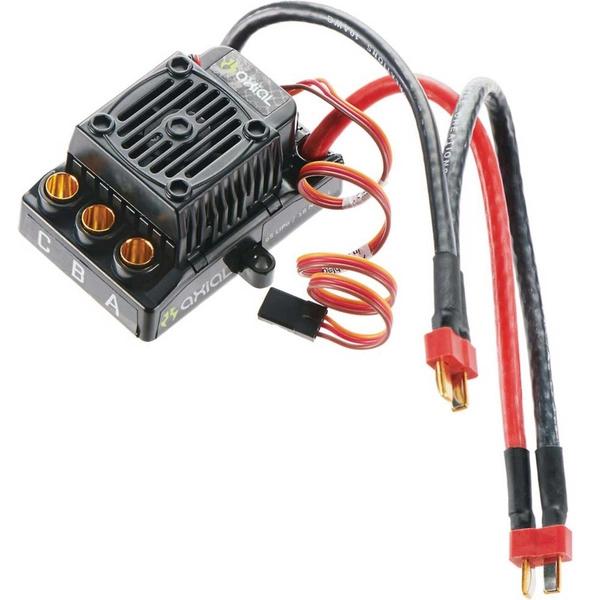
Original Axial Modellbau-Zubehör & Ersatzteile für RC-Fahrzeuge und CrawlerAxial AE-4 Modellbau-Zubehör. Produkt aus der Kategorie Sonstiges. Hersteller: Axial. Die Produktangaben wurden auf Grundlage der verfügbaren Artikel- und Katalogdaten erstellt. Bitte prüfen Sie vor dem Kauf die gewünschte Ausführung, Kompatibilität und den vorgesehenen Einsatz. EAN: 816874012069.322,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TREETALK Autoreifen-reparatur-werkzeuge Auto-vakuum-reifen-reparatur-werkzeuge T-pat Reifen-reparatur-steckerHochwertige Materialien: Der gesamte Materialsatz besteht aus hochwertigem 304 Edelstahl, geeignet für die Installation und Verwendung in trockenen und feuchten Innen- und Außenbereichen. Rost- und Korrosionsschutz: Der Hakenhalter aus Edelstahl zeichnet sich durch hohe Härte, hohe Tragfähigkeit, starke Plastizität, Rost- und Korrosionsbeständigkeit aus, er ist robust und langlebig und hat daher eine längere Lebensdauer. Einfache Verwendung: 1. Sie müssen nur die Schnittlinie auf den Installationsbereich zeichnen. 2. Bohren Sie das Loch mit einem 12-mm-Bohrer. 3. Setzen Sie die Dehnschraube ein. 4. Aufhängeplatte einsetzen und Schraube festziehen. Anwendungsbereich: sehr gut geeignet für Hängesessel, Kronleuchter, Hängeschaukeln, Hängematten, Sandsäcke, Yoga, Schlingentraining, usw. Es ist die ideale Wahl für eine feste Verbindung und Aufhängung. Spezifikationsmenge: 1 feste Deckenplatte (9 x 90 mm), 4 Dehnschrauben (12 x 70 mm), 1 Sicherheitsfederschnalle (8 x 80 mm). Die Tragkraft beträgt 300kg (definiert als massive Betondecke). Hängesessel Zubehör mit Edelstahlhaken, besonders geeignet für Hängesessel, Kronleuchter, Schaukeln, Hängematten, Sandsäcke, Gurttrainer, Yoga, etc. Spezifikationen: Material: 304 Edelstahl Menge: 1 Set Farbe: silber Tragkraft: bis zu 300kg Lieferumfang: 1 x Deckenhalterung 4 x Dehnschrauben 1 x Karabiner Hinweis: Bitte prüfen Sie vor der Montage, ob die Decke stabil genug ist.25,16 €*Versand: 7,01 €Sichere Weiterleitung zum Anbieter
-
Festool Modul-Kantenfräse MFK 700 EQ-Set inkl. ZS-MFK Zubehör *578375Modul-Kantenfräse MFK 700 EQ-Set Vielseitigkeit beim Kantenfräsen. Stärken und Nutzen: Wunderbar wandelbar. Die modulare Bauweise macht die MFK 700 zu einem kostensparenden Alleskönner: Man wechselt nur den Frästisch, nicht die ganze Fräse – und ist für alle Aufgaben rund um die Eck- und Kantenbearbeitung optimal gerüstet. Einfach den passenden Tisch aufsetzen – und schon kann man Umleimer oder Nuten fräsen, Kanten abrunden, profilieren und mehr. Erhöhte Anwendungsvielfalt durch wechselbare Frästische Optimale Absaugung, direkt am Frästisch integriert 130 mm lange Frästischauflage für ein genaues Fräsergebnis Elektronische Drehzahlregelung für die optimale Anpassung an das Material Temperaturüberwachung des Motors für lange Lebensdauer Anwendungsschwerpunkte: Fräsen von Massivholz, Acryl und PVC-Umleimer Fasen, Abrunden und Profilieren von Kanten Nuten mit Seitenanschlag Technische Daten : Leistungsaufnahme 720 W Leerlaufdrehzahl 10 000 - 26 000 min−1 Spannzangen-Ø 6 - 8 mm Frästiefen-Feineinstellung 14,00 mm Max. Fräser Ø 32,00 mm Anschluss Staubabsaugung Ø 27 mm Kabellänge 4,00 m Produktgewicht ohne Zubehör 2,30 kg Transportgewicht inkl. Zubehör 6,00 kg Antriebsart Netz Lieferumfang: Seitenanschlag mit Feineinstellung SA-OF 1010/MFK, Frästisch 1,5°, Spannzange Ø 8 mm, Gabelschlüssel SW 19, Tastschuh, Schraubendreher SW 3, Absaughaube, plug it-Netzkabel (4 m), Systainer SYS3 M 187 Leistung ohne Kompromisse dank dem Festool Service. Der direkte, praktische und umfassende Service für Sie und Ihr Werkzeug. --> Mehr erfahren858,00 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Was ist das bilanzielle Eigenkapital?
Das bilanzielle Eigenkapital ist der Teil des Gesamtkapitals eines Unternehmens, der den Eigentümern gehört und in der Bilanz ausgewiesen wird. Es setzt sich aus dem Grundkapital, den Gewinnrücklagen, den Kapitalrücklagen und weiteren Eigenkapitalpositionen zusammen. Das bilanzielle Eigenkapital dient als Sicherheitspolster für Gläubiger und Investoren und zeigt die finanzielle Stabilität und Solidität eines Unternehmens. Es ist wichtig für die Bewertung der finanziellen Gesundheit eines Unternehmens und kann auch als Kennzahl für die Eigenkapitalrendite herangezogen werden. Unternehmen streben in der Regel danach, ihr bilanzielles Eigenkapital zu stärken, um langfristig erfolgreich zu sein. **
-
Wann liegt eine bilanzielle Überschuldung vor?
Eine bilanzielle Überschuldung liegt vor, wenn das Eigenkapital eines Unternehmens negativ ist und somit die Verbindlichkeiten höher sind als die Vermögenswerte. Dies kann dazu führen, dass das Unternehmen seine Schulden nicht mehr bedienen kann und zahlungsunfähig wird. In der Bilanz wird die Überschuldung durch eine negative Eigenkapitalquote oder eine Überschuldungsbilanz deutlich. Unternehmen sollten frühzeitig Maßnahmen ergreifen, um eine bilanzielle Überschuldung zu vermeiden, da dies ernsthafte Konsequenzen für die Geschäftstätigkeit haben kann. Es ist wichtig, regelmäßig die Finanzsituation des Unternehmens zu überprüfen und gegebenenfalls rechtzeitig Gegenmaßnahmen zu ergreifen. **
-
Wie beeinflussen verschiedene bilanzielle Bewertungsmethoden das Eigenkapital eines Unternehmens?
Verschiedene bilanzielle Bewertungsmethoden können das Eigenkapital eines Unternehmens unterschiedlich ausweisen, je nachdem ob sie zum Beispiel den Marktwert oder den Anschaffungswert von Vermögenswerten berücksichtigen. Dadurch kann das Eigenkapital höher oder niedriger ausfallen, was Auswirkungen auf die Finanzkennzahlen und die Bewertung des Unternehmens haben kann. Die Wahl der Bewertungsmethoden beeinflusst somit die Transparenz und Vergleichbarkeit der Bilanz. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Ähnliche Suchbegriffe für Bilanzielle Abschreibungen
-
Wissen. FahrzeugeWissen. Fahrzeuge , Transport in spektakulären Bildern. Einzigartige Einblicke in die aufregende Welt der Fahrzeuge. Für Kinder ab 8 Jahren , Kotflügel, Seitenwände & Tankdeckel > Karosserie-, Anbauteile & Zubehör , Erscheinungsjahr: 20250228, Titel der Reihe: DK Wissen##, Redaktion: DK Verlag - Kids, Übersetzung: Ritschel, Martin, Seitenzahl/Blattzahl: 208, Abbildungen: Mit farbigen Fotos, Illustrationen und 3-D-Grafiken, Keyword: geschichte des transportwesens; wissenschaft und technik; enzyklopädie; enzyklopädie kinder; nachschlagewerk für kinder; technik; rekordhalter; rekorde; lexikon; lexikon kinder; wissen für kinder; wissen für schüler; wissensbuch; kindersachbuch; sachbuch für kinder; nachschlagewerk; schülerlexikon; kinderbuch wissen; kinder wissen; jugendlexikon; kinderlexikon; geschenk kinder; geschenk einschulung; geburtstagsgeschenk; schulanfang; schultüte; weihnachtsgeschenk; zukunftstechnologie; wissen für clevere kids; weltraum; 3d grafiken; infografiken; querschnitte; rakete; kindergeburtstag; grundschulwissen; grundschule; grundschullexikon; allgemeinbildung; ab 7 jahren; ab 8 jahren, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Fernverkehr~Güterverkehr - Gütertransport~Verkehr / Güterverkehr~Landmaschine - Landtechnik~Maschine / Landmaschine~Auto / Bildband, Katalog, Test~Fahrzeug / Nutzfahrzeug~Kraftfahrzeug / Nutzfahrzeug~Nutzfahrzeug~Baumaschine - Baufahrzeug~Maschine / Baumaschine~Traktor~Flugzeug~Luftfahrt / Flugzeug~Wissen für Kinder - Kinderwissen~Geschichte / Kindersachbuch, Jugendsachbuch~Kinder- u. Jugendliteratur / Kindersachbuch~Technik / Kindersachbuch~Fahrzeug / Kindersachbuch, Jugendsachbuch, Fachkategorie: Wissenschaft, Technologie und Gesellschaft ~Kfz-Handwerk~Güterverkehr und Straßentransportwesen~Luft- und Raumfahrttechnik~Elektrofahrzeuge / Fahrzeuge mit alternativen Kraftstoffen~Agrartechnik und landwirtschaftliche Maschinen~Autos: Ratgeber, Sachbuch~Busse, Straßenbahnen und Nutzfahrzeuge: Ratgeber, Sachbuch~Baufahrzeuge und schweres Gerät: Ratgeber, Sachbuch~Straßen- & Motorenfahrzeuge: Campingmobile, Freizeitfahrzeuge~Traktoren und landwirtschaftliche Nutzfahrzeuge: Ratgeber, Sachbuch~Lokomotiven & Schienenfahrzeuge~Schiffe: Fahrgastschiffe & andere seetüchtige Fahrzeuge~Flugzeuge: Ratgeber, Sachbuch~Kinder/Jugendliche: Allgemeine Interessen: Allgemeinbildung und Wissenswertes~Kinder/Jugendliche: Sachbuch: Geschichte~Kinder/Jugendliche: Sachbuch: Kriegsführung, Schlachten, Militär~Kinder/Jugendliche: Allgemeine Interessen: Maschinen und Prozesse~Kinder/Jugendliche: Sachbuch: Transport & Fahrzeuge~Kinder/Jugendliche: Nachschlagewerke: Fachspezifische Nachschlagewerke, Interesse Alter: empfohlenes Alter: ab 8 Jahre~empfohlenes Alter: ab 9 Jahre~empfohlenes Alter: ab 10 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 8, Warengruppe: HC/Kinderbücher/Sachbücher/Naturwissensch./Technik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 308, Breite: 258, Höhe: 18, Gewicht: 1361, Produktform: Gebunden, Genre: Kinder- und Jugendbücher,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schröder, Wolfgang: Inspektion, Prüfung und Instandhaltung von Photovoltaikanlagen.Inspektion, Prüfung und Instandhaltung von Photovoltaikanlagen. , Analyse, Bewertung, Instandsetzung. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2. überarbeitete Aufl., Erscheinungsjahr: 20220331, Produktform: Leinen, Autoren: Schröder, Wolfgang, Auflage: 22002, Auflage/Ausgabe: 2. überarbeitete Aufl, Seitenzahl/Blattzahl: 264, Abbildungen: 190 Abbildungen und 8 Tabellen, Themenüberschrift: ARCHITECTURE / Buildings / Residential, Keyword: Bauphysik/Bauchemie; Elektrizität; Bauerhaltung; Unterhaltung; Technischer Ausbau; Elektroanlage; Fotovoltaik; Photovoltatik; PV-Anlage; Stromerzeugung; Solarenergie; Anlagentechnik; Technologie; Fehlererkennung; Wartung; Dokumentation; Betrieb; Norm; DIN; Vorschrift; Recht; Konstruktion; Dach; Tragsystem; Technische Anlage; Erneuerbare Energie; Brandschutz; Planer; Planungsbüros; Architektenbüros; Bauphysiker; Energieversorger; Energieberater; Installationsfirmen; Private Bauherren, Fachschema: Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Fotovoltaik~Photovoltaik~Solartechnik / Fotovoltaik~Maschinenbau~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Alternative und erneuerbare Energien und Technik, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Architektur: Wohngebäude, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fraunhofer Irb Stuttgart, Verlag: Fraunhofer Irb Stuttgart, Verlag: Fraunhofer IRB Verlag, Länge: 245, Breite: 176, Höhe: 21, Gewicht: 860, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2096059, Vorgänger EAN: 9783816792642, eBook EAN: 9783738806649, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.